مقالات ورؤى
فكر فني يمكنك الاستفادة منه.
إرشادات عملية في المعايير والضرائب والتقارير — يكتبها فريقنا للمديرين الماليين ومجالس الإدارة.
 أدلة مهنية
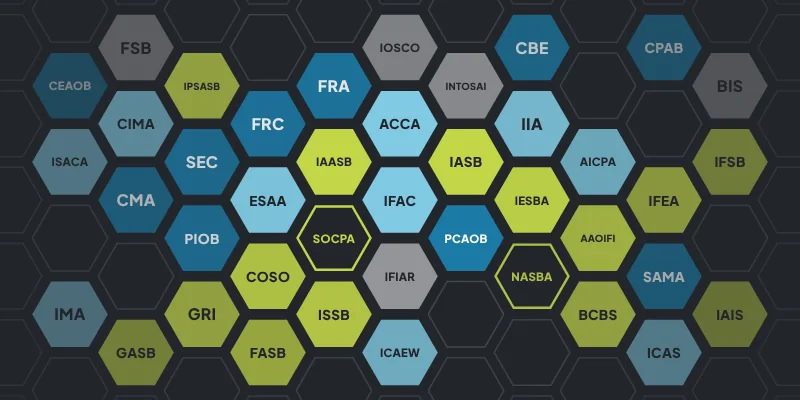
من يضع القواعد ومن يراقب ومن يرخّص: خريطة مؤسسات المهنة
خريطة منظمة للجهات التي تضع المعايير وتراقب جودة المراجعة وتؤهل المحاسبين وترخّص للمراجعين، مع الجهات المقابلة في مصر والسعودية.
 الذكاء الاصطناعي والتقنية
الذكاء الاصطناعي في مراجعة الحسابات: ما الذي تغيّر فعلًا، وما الذي لم يتغيّر؟
يعيد الذكاء الاصطناعي تشكيل طريقة تنفيذ المراجعة، من فحص العينات إلى تحليل المجتمع كاملًا. غير أنّ جوهر المهنة، أي الحكم المهني والمسؤولية عن الرأي، لم يتغيّر. نستعرض ما تقوله الجهات المنظِّمة، وما يعنيه ذلك للمنشآت في مصر.
 الذكاء الاصطناعي والتقنية
الوجه الآخر للذكاء الاصطناعي: التزييف العميق والاحتيال المالي، ودور الإدارة والمراجع
لم يعد الاحتيال يعتمد على مستند مزوَّر أو توقيع مقلَّد فحسب، بل صار يستخدم أصواتًا ووجوهًا مصطنعة لا يكاد يُفرَّق بينها وبين الحقيقة. نستعرض أبرز صور هذا الخطر، وما تغيّر في معيار المراجعة الخاص بالغش، والضوابط العملية التي تحتاجها المنشآت.
 الذكاء الاصطناعي والتقنية
الذكاء الاصطناعي والوظائف: مَن يُستبدَل، ومَن يتقدّم؟
تشير أحدث الدراسات الدولية إلى أنّ الذكاء الاصطناعي سيعيد تشكيل الوظائف أكثر مما سيلغيها، وأنّ المهام الروتينية هي الأكثر تعرضًا. فما الذي يعنيه ذلك لمهن المحاسبة والمراجعة، وللشباب في بداية مسارهم المهني في مصر؟
 الاقتصاد
 المصري في 2026: ما الذي يعنيه للقوائم المالية عن العام؟
مع تراجع التضخم السنوي، واستمرار أسعار الفائدة عند مستويات مرتفعة، وتقلبات أسعار الصرف خلال السنوات الأخيرة، تواجه المنشآت المصرية عند إعداد قوائمها المالية عن عام 2026 مجموعة من التقديرات الحساسة. نستعرض أبرز المؤشرات، ثم أثرها المحاسبي العملي.
 المعايير الدولية
المعيار الدولي IFRS 18 في مصر: ما الذي يتغير ومتى يُطبَّق؟
يحل IFRS 18 محل IAS 1 اعتبارًا من 2027: ما الذي يتغير في قائمة الأرباح أو الخسائر والتدفقات النقدية والإيضاحات، وهل يسري موعد 2027 على القوائم المالية المصرية؟
 تسعير المعاملات
 في مصر: دليل عملي للمجموعات
من الملزم بالتوثيق، وماذا يتضمن الملف المحلي والملف الرئيسي، وكيف تختار الطريقة المناسبة — وكيف تستعد لفحص تسعير المعاملات.
 المعيار 9
كيف تبني نموذج خسائر ائتمانية متوقعة قابلًا للدفاع عنه
المدخل المبسط مقابل المدخل العام، واحتمالية التعثر والخسارة عند التعثر، والمعلومات المستقبلية، والتوثيق الذي ينتظره المراجع.
 الاستشارات
الفحص النافي للجهالة: النطاق والإجراءات وإشارات الخطر
ما الذي ينبغي أن يتوقعه المشتري أو المستثمر من الفحص النافي للجهالة — جودة الأرباح وصافي الدين ورأس المال العامل ومخاطر الصفقة.
 المعيار 9
الخسائر الائتمانية للعملاء: مصفوفة المخصص خطوة بخطوة
كيف تستخرج معدلات الخسارة من البيانات التاريخية، وتعدّلها بالتوقعات المستقبلية، وتتجنب أكثر الأخطاء شيوعًا.
 المعايير الدولية
الاعتراف بالإيراد: تطبيق نموذج الخطوات الخمس بشكل صحيح
التزامات الأداء والمقابل المتغير وتوقيت الاعتراف — مشكلات عملية في تطبيق IFRS 15 والمعيار المصري المقابل.
 المعايير الدولية
عقود الإيجار في الميزانية: دروس من التطبيق
مدة العقد ومعدل الخصم والتعديلات والإفصاحات — أكثر ما تخطئ فيه الإدارات المالية.
 الضرائب
الاستفادة من اتفاقيات منع الازدواج الضريبي في مصر
الإقامة الضريبية والمستفيد الفعلي والمستندات اللازمة لتطبيق أسعار الضريبة المستقطعة المخفضة بثقة.
 الضرائب
الاستعداد للفحص الضريبي: قائمة مراجعة عملية
كيف تنظم ملفاتك، وتطابق إقراراتك، وتدير العملية قبل الفحص وأثناءه وبعده.
 التقارير المالية
القوائم المالية المجمعة: أخطاء شائعة في تقارير المجموعات
تقييم السيطرة، واستبعاد المعاملات البينية، والحقوق غير المسيطرة، والعمليات الأجنبية — أين تتعثر المجموعات.
 الشركات الناشئة
أول مراجعة لشركتك الناشئة: ماذا يتوقع المستثمرون؟
كيف تستعد للمراجعة مبكرًا — الإيرادات، والمدفوعات المبنية على أسهم، والأدوات القابلة للتحويل، والضوابط التي يبحث عنها المستثمرون.
المقالات للمعلومات العامة فقط ولا تمثل مشورة مهنية. يرجى التواصل معنا لمناقشة حالتك تحديدًا.
لنتحدث
الإجابات الواضحة تبدأ بحوار صحيح.
حدّثنا عن احتياجاتك في التقارير المالية أو الضرائب أو الاستشارات، وسنحرص على الرد خلال يوم عمل واحد.